Короткий ответ: снижение средней цены не устраняет рыночный риск
Усреднение криптовалюты при падении цены — это покупка дополнительного количества актива дешевле уже сложившейся средней стоимости приобретения. Новые монеты меняют средневзвешенную стоимость имеющегося объёма. Классический Dollar-Cost Averaging, или DCA, предусматривает покупки через временные интервалы; покупки по ценовому условию ждут снижения. Автоматизация может выполнять любое из этих правил, но условия входа у них разные.
Каждая докупка использует капитал и увеличивает количество монет, подверженных риску изменения цены. Более низкая средняя не создаёт прибыль и не защищает от следующего падения. Здесь используются учебные примеры, а не исторические результаты TradeMatic; расчёт всего портфеля отделён от индивидуальных циклов BUY→SELL бота.
Что меняется при усреднении?
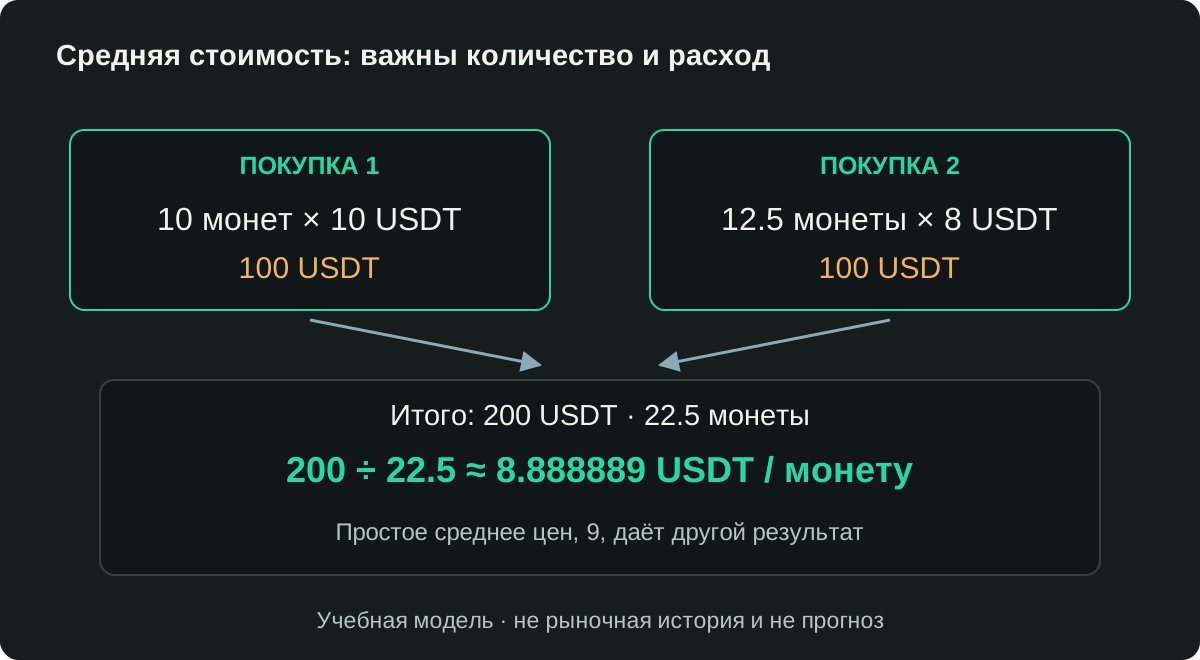
Предположим, вы купили 10 монет по 10 USDT, потратив 100 USDT. Позже ещё на 100 USDT купили 12.5 монеты по 8. Теперь у вас 22.5 монеты с общей стоимостью приобретения 200 USDT. До комиссий средняя составляет 200 ÷ 22.5 ≈ 8.888889 USDT за монету.
Простое среднее двух цен равно 9, но здесь оно неверно: количество монет различается. Более дешёвая покупка добавила больше монет. Средняя цена — показатель затрат, а не денежная выплата от биржи. Если рыночная цена остаётся на 8, стоимость монет до комиссии продажи равна 180 USDT, ниже потраченных 200 USDT.
Это аналитический расчёт стоимости приобретения, а не налоговая рекомендация. После продаж стоимость оставшихся монет должна учитывать уже выбывшее количество; деление всех исторических расходов на оставшиеся монеты исказит стоимость остатка.
Классический DCA: одинаковый бюджет по расписанию
Типичный пример — 100 USDT каждую неделю, независимо от краткосрочного направления цены. При ценах 10, 8 и 12.5 USDT такой бюджет позволяет купить соответственно 10, 12.5 и 8 монет до комиссий. Покупки поэтому происходят и при росте, и при снижении.
Расписание помогает вносить средства последовательно и уменьшает необходимость выбирать единственный момент входа. Оно не гарантирует преимущества перед единовременным вложением: при устойчивом росте последующие покупки могут обходиться дороже. При длительном падении покупки по расписанию всё равно накапливают дешевеющий актив.
Встроенный DCA Bot Bybit описан через сумму инвестирования и временной интервал. По инструкции первая инвестиция начинается после успешного создания бота, затем покупки идут по расписанию. При нехватке средств они могут приостановиться и возобновиться после пополнения в один из следующих запланированных моментов. Это правила конкретного продукта, а не описание триггера TradeMatic. См. официальное введение в DCA, FAQ и инструкцию настройки.
Покупки по цене: определите базу и бюджет
Ценовое условие допускает дополнительную покупку при заданном снижении. До расчёта определите базу сравнения: первоначальная цена, средняя по портфелю, максимум или последняя фактическая покупка. Разные базы приводят к разным заявкам.
Фиксированные уровни на 10%, 20%, 30% и 40% ниже первоначальных 10 — это 9, 8, 7 и 6. Последовательное снижение на 10% от каждой новой покупки даёт 9, 8.1, 7.29 и 6.561, если предположить исполнения точно на этих уровнях. Такие лестницы не взаимозаменяемы.
Размер покупки — отдельный выбор. Фиксированные 100 USDT приобретают больше монет при снижении цены; фиксированные 10 монет требуют меньше USDT. Увеличение бюджета каждой покупки ускоряет рост потребности в капитале. Пример удвоения ниже — теоретическая модель, а не функция TradeMatic.
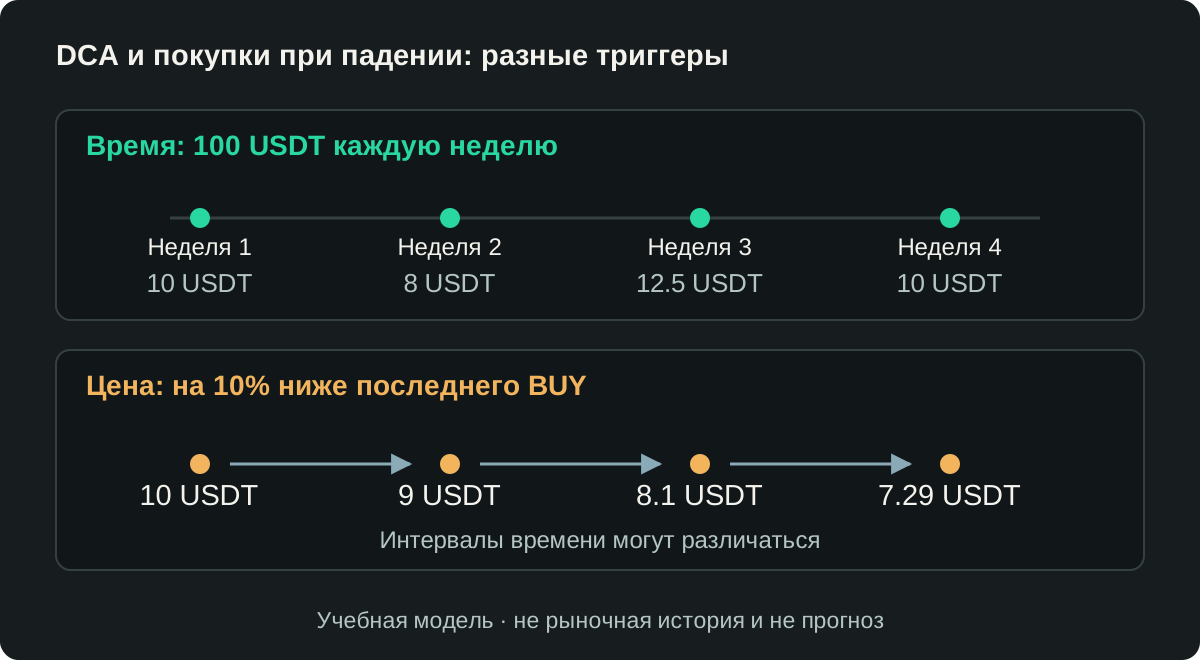
DCA и покупки при падении: сравнение правил входа
| Критерий | DCA по расписанию | Покупки по ценовому условию |
|---|---|---|
| Триггер | Запланированный момент времени | Заданное снижение от указанной базы |
| Зависимость от цены | Бюджет остаётся в расписании и при росте, и при падении | Ценовое условие должно выполниться |
| Зависимость от времени | Регулярные интервалы | Нерегулярные сигналы; задержка также может ограничивать исполнение |
| Частота | Определяется расписанием | Зависит от движения рынка и защитных проверок |
| Потребность в капитале | Вложения накапливаются со временем | При быстром падении условия многих входов могут выполниться подряд |
| Остановка | Настройки продукта, средства и действия пользователя | Настроенные ограничения, средства, защитные проверки и действия пользователя |
| Длительное падение | Накопление продолжается при наличии средств и включённой стратегии | Последовательные уровни падения могут потребовать дополнительного капитала |
| Длительный рост | Покупки могут продолжаться по более высоким ценам | Условие снижения может не наступить |
| Рыночный риск | Купленный актив может потерять стоимость | Рост концентрации может увеличить убытки |
| Цель | Накопление с распределением покупок во времени | Правила входа после изменения цены |
Некоторые продукты используют название DCA шире, для разных инструментов усреднения. Проверяйте реальные триггеры и правила размера покупки, а не считайте название доказательством одинакового поведения.
Расчёт средневзвешенной цены с согласованными единицами
Без комиссий и продаж AveragePrice = TotalCost / TotalQuantity. Затраты выражены в USDT, количество — в монетах, результат — в USDT за монету. Для нескольких исполнений AveragePrice = Σ(Price_i × Quantity_i) / ΣQuantity_i, где каждая цена и количество относятся к одному исполнению.
Для N покупок с одинаковым бюджетом B в котируемой валюте и без комиссий AveragePrice = (N × B) / Σ(B / Price_i). Одинаковые бюджеты не означают одинакового количества монет. Если бюджеты различаются, складывайте фактические затраты и фактические количества.
Например, на 100 USDT по 10 и на 200 USDT по 8 приобретается 10 и 25 монет. Средняя равна 300 ÷ 35 ≈ 8.571429. Это не простое среднее цен и не результат примера с одинаковыми бюджетами.
В расчётах используйте неокруглённые данные исполнений. Шесть знаков на экране предназначены для чтения, а не для повторного ввода в формулу. Биржевой шаг количества может уменьшить размещаемый объём; комиссии могут уменьшить полученные монеты. Прежде чем рассчитывать фактическую стоимость имеющегося объёма, замените идеализированные значения подтверждёнными исполнениями.
Пять покупок после последовательных снижений на 10%
В этой модели на каждой из пяти цен тратится 100 USDT; комиссий и продаж нет. Каждая следующая цена равна предыдущей, умноженной на 0.9. Исполнение точно по порогу предполагается только для наглядности арифметики.
| Покупка | Цена, USDT | От предыдущей | Потрачено, USDT | Куплено монет | Все затраты, USDT | Всего монет | Средняя, USDT/монета |
|---|---|---|---|---|---|---|---|
| 1 | 10 | Исходная | 100 | 10.000000 | 100 | 10.000000 | 10.000000 |
| 2 | 9 | −10% | 100 | 11.111111 | 200 | 21.111111 | 9.473684 |
| 3 | 8.1 | −10% | 100 | 12.345679 | 300 | 33.456790 | 8.966790 |
| 4 | 7.29 | −10% | 100 | 13.717421 | 400 | 47.174211 | 8.479209 |
| 5 | 6.561 | −10% | 100 | 15.241579 | 500 | 62.415790 | 8.010793 |
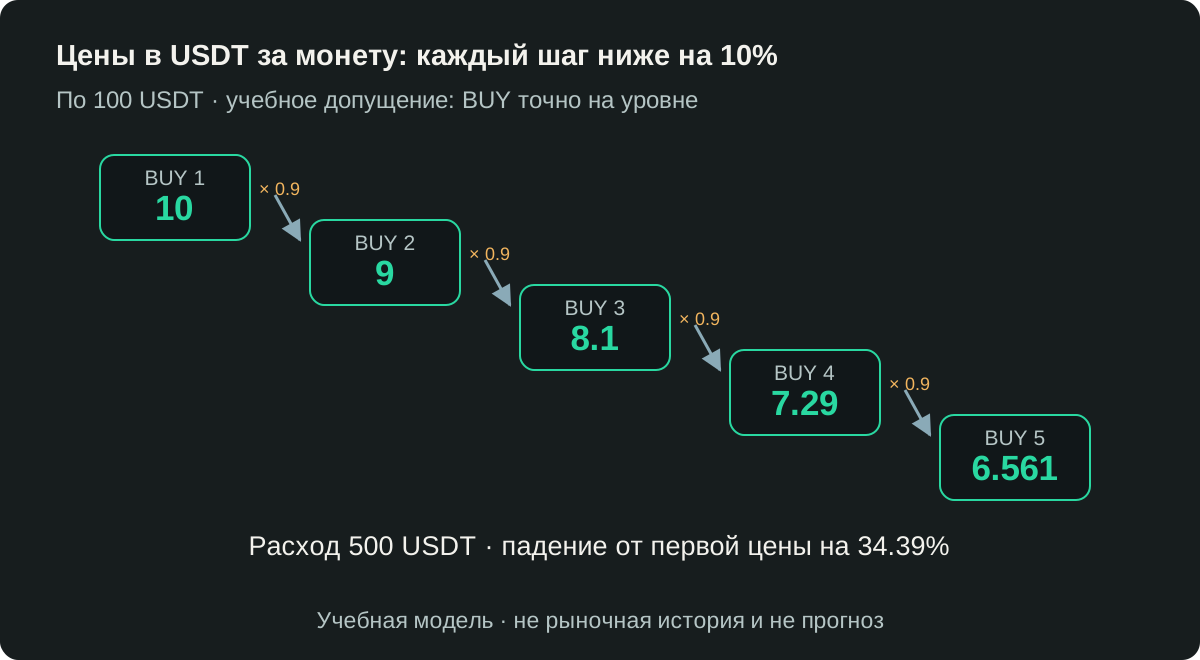
Рыночный BUY может исполниться ниже или выше котировки, вызвавшей сигнал. Если последняя фактическая цена исполнения отличается, стратегия, использующая её как базу, должна пересчитать порог от неё. Показанная лестница — не обещание будущих цен сделок и не команда пакетно купить все пропущенные уровни.
Комиссии меняют количество и цену безубыточности
Возьмём прежние две покупки: 100 USDT по 10 и 100 по 8. Предположим условную комиссию BUY 0.1% в базовой монете на каждом исполнении, затем комиссию SELL 0.1% в USDT. Фактические ставки Bybit зависят от аккаунта, рынка и действующих условий; эти значения — допущение учебного примера.
| Показатель | Первый BUY | Второй BUY | Итого |
|---|---|---|---|
| Потрачено котируемой валюты, USDT | 100 | 100 | 200 |
| Валовое количество монет | 10 | 12.5 | 22.5 |
| Комиссия BUY, монеты | 0.01 | 0.0125 | 0.0225 |
| Монеты после комиссии | 9.99 | 12.4875 | 22.4775 |
Стоимость приобретения одной фактически полученной монеты равна 200 / 22.4775 ≈ 8.897787. С учётом будущей комиссии SELL s теоретическая цена безубыточности равна TotalCost / (NetQuantity × (1 − s)): здесь 200 / (22.4775 × 0.999) ≈ 8.906693. Показанное значение округлено и не является готовой безубыточной лимитной ценой.
При полной продаже по 9 валовая выручка составит 202.2975 USDT, комиссия SELL — 0.2022975, чистая выручка — 202.0952025. Реализованный результат этой полностью проданной учебной позиции равен +2.0952025 USDT. Комиссии BUY уже уменьшили монеты; повторное добавление их как нового расхода USDT означало бы двойной учёт.
Рыночный BUY забирает ликвидность. Лимитный SELL может быть maker или taker в зависимости от исполнения. Результат определяют реальные исполнения, частичные объёмы, валюты комиссий и округление, а не оценочная ставка комиссии или целевая цена. Подробности исполнения разобраны в руководстве по лимитной продаже.
Сколько капитала расходуют повторные покупки?
| Количество покупок | Бюджет каждой | Всего требуется |
|---|---|---|
| 5 | 20 USDT | 100 USDT |
| 10 | 20 USDT | 200 USDT |
| 20 | 20 USDT | 400 USDT |
| 50 | 20 USDT | 1,000 USDT |
Если одна покупка на 20 USDT уже состоялась, для плана из пяти покупок нужно ещё 80, а не дополнительные 100 сверх потраченного. И наоборот, пять дополнительных покупок после первой означают шесть покупок всего. Отделяйте использованный капитал от денег, которые ещё потребуются.
Теоретическая последовательность с удвоением — 20, 40, 80, 160 и 320 USDT — расходует 620 USDT за пять покупок. Накопительные суммы равны 20, 60, 140, 300 и 620. Для N таких покупок TotalBudget = FirstBudget × (2^N − 1). Эта экспоненциальная потребность в средствах отличается от фиксированной суммы покупки, настраиваемой в TradeMatic.
В лестнице из пяти покупок по 100 начальные 1,000 USDT оставляют 500 свободными после расходования 500, если нет других резервирований или денежных потоков. Приобретённые монеты не являются ещё 500 USDT свободных денег для покупок. Монеты в открытых SELL нельзя одновременно зарезервировать под вторую продажу; до исполнения они остаются под рыночным риском.
Длительное падение может перевесить снижение средней цены
Сначала выделим рыночный риск: оставим только первоначальные 10 монет, купленные за 100 USDT, без комиссий и дальнейших покупок. При ценах 9, 7, 5 и 2 стоимость позиции равна 90, 70, 50 и 20 USDT: нереализованный убыток составляет 10%, 30%, 50% и 80%. Это сценарии, а не прогноз цен.
Теперь возьмём завершённую лестницу из пяти покупок. При пятой цене, 6.561, полученные 62.415790… монеты стоят 409.51 USDT против потраченных 500: нереализованный убыток равен 90.49, или 18.098%, до комиссии выхода. Средняя снизилась до 8.010793, но прибыли нет.
| Последующая цена | Стоимость монет, USDT | Нереализованный результат против 500 |
|---|---|---|
| 6.561 | 409.510000 | −90.490000 |
| 5 | 312.078951 | −187.921049 |
| 2 | 124.831581 | −375.168419 |
Восстановление от 2 до 5 существенно, но всё ещё оставляет стоимость этих монет ниже затрат. Восстановление может вообще не произойти. Разделяйте котируемый баланс, рыночную стоимость, зарезервированные монеты, стоимость остатка и реализованный денежный результат.
В отдельном учебном примере счёта +10 USDT реализованного результата завершённых продаж и −100 нереализованного на оставшихся монетах дают общий торговый результат −90 до других затрат. Прибыльные закрытые ордера не доказывают прибыльность всего счёта. Не считайте зарезервированные монеты дважды — как доступные монеты и ещё один актив.
TradeMatic использует реальные цены BUY и отдельные связанные продажи
Текущая реализация Bybit Global Spot использует рыночный BUY с бюджетом USDT. Базой становится средняя цена последнего фактического BUY этой пары, рассчитанная из исполненной котируемой суммы и количества. Следующий порог падения: LatestActualBuyPrice × (1 − DropPercent / 100). Предварительный отскок цены для следующего более низкого шага не требуется.
- Первый BUYПодтверждение исполнений и полученной партии
- Связанный SELL AСобственная цель и количество
- Ценовое условиеСнижение от последнего фактического BUY
- Проверки допускаRUN, задержка, средства и безопасность исполнения
- ДокупкаПодтверждение новой фактической цены и партии
- Связанный SELL BСопровождение отдельного выхода этой покупки
Пересечение порога создаёт возможность входа, а не гарантированный ордер. Продолжают действовать актуальное намерение пользователя, таймер, разрешения, доступ по подписке, наличие средств, правила пары, подтверждение собственного объёма и защита от дублей и неопределённого статуса. Нехватка доступных USDT не допускает этот вход; она не является основанием купить на меньшую незаданную сумму и не означает, что ценовое условие не наступало.
Подтверждённые исполнения и комиссии определяют полученное количество; комиссия в базовом активе уменьшает его. Планировщик продажи применяет целевой рост и поправки на ставки комиссий к фактической цене именно этой покупки, затем учитывает биржевую точность и минимумы. Частичные исполнения требуют сверки с оставшимися обязательствами. Статус FILLED сам по себе не гарантирует, что все комиссии и расчёт результата уже окончательно подтверждены.
У отдельных BUY есть связанные SELL. Совокупная средняя позволяет аналитически описать имеющиеся монеты, но TradeMatic не объединяет автоматически каждую покупку в один SELL, рассчитанный от этой средней. Посторонние монеты, уже находившиеся на аккаунте, не считаются собственными покупками бота. Поскольку триггер использует последний фактический BUY, а не среднюю портфеля, допустимая докупка не обязана снижать совокупную среднюю стоимость.
Только полное исполнение последнего подтверждённого собственного SELL активной пары может разрешить одно продолжение при действующих проверках входа. Это может быть и SELL от покупки на падении. Старые продажи и продажи неактивной пары продолжают учитываться, но сами по себе не запускают ещё один BUY.
STOP блокирует новые входы, а не любую деятельность на бирже. Уже отправленный BUY ещё может завершиться, и для него может быть размещён связанный SELL. Существующие продажи остаются на Bybit; исполнения и учёт продолжаются. При остановке они не отменяются все разом. См. алгоритм и управление.
Разберитесь в настройках до включения правила
В Telegram команда /settings показывает конфигурацию; /pair выбирает актив, /summ задаёт бюджет одной покупки в USDT, /dropthreshold — снижение, а /growththreshold — целевой рост. /timerseconds задаёт задержку покупки. /start и /stop выражают торговое намерение пользователя с учётом действующего допуска и защитных проверок.
Для рабочего подключения нужны необходимые разрешения Spot и применимый доступ по подписке; RUN сам по себе не заменяет недостающие ключи или средства. Статья не выбирает параметры за вас и не содержит формы API Secret. Изучите руководство по подключению API и условия подписки. В сравнении ботов объясняется, чем встроенный DCA по расписанию отличается от этой реализации.
Ограничения исполнения и работы системы сохраняются
Низкая ликвидность, проскальзывание и частичные исполнения могут изменить фактический вход. Минимальная стоимость ордера, точность количества, шаг цены и ценовые ограничения биржи могут помешать задуманной заявке. Лимиты API, недоступность сервера или обрыв потока данных способны прервать путь от сигнала до подтверждённого исполнения.
Открытые лимитные продажи могут ждать неопределённо долго, пока монеты дешевеют. Повторные покупки увеличивают концентрацию в одном активе и уменьшают свободные USDT. Неверные настройки способны усилить эту экспозицию. Автоматизация не убирает эти риски и не доказывает, что средств хватит на каждый будущий шаг.
Когда нужна особая осторожность
План без определённой границы расходов трудно поддерживать, когда падения следуют одно за другим. Небольшой резерв USDT, очень волатильный актив или уже высокая концентрация обостряют проблему. Удвоение бюджетов способно исчерпать средства гораздо раньше плана с фиксированной суммой.
Непонятные валюты комиссий, долго неисполняемые продажи и привычка оценивать результат только по закрытым сделкам тоже могут искажать картину. Прежде чем считать снижение средней прогрессом, посмотрите на выросшее количество монет под риском и доступный капитал. Это общее образовательное объяснение, а не персональная инвестиционная рекомендация; прочитайте раскрытие рисков.
Сопоставляйте среднюю цену с капиталом и риском позиции
Средневзвешенная цена описывает затраты на приобретение. Временное или ценовое правило определяет, когда покупаются дополнительные монеты. Комиссии и исполнения определяют фактически полученный объём, а будущие цены — его рыночную стоимость. TradeMatic автоматизирует конкретное ценовое правило с отдельными связанными продажами, а не превращает падающую среднюю в гарантированный доход.
Частые вопросы
Что означает усреднение криптовалюты при падении?
Это приобретение дополнительных монет дешевле уже сложившейся средней стоимости. Средневзвешенная цена может снижаться, пока общее количество, вложенный капитал и возможный убыток растут.
Усреднение при падении — то же самое, что DCA?
Нет. Классический DCA следует временному расписанию. Усреднение по цене ждёт заданного снижения; название DCA некоторые продукты используют шире, поэтому проверяйте реальное правило.
Как рассчитать среднюю цену покупки?
Разделите стоимость приобретения имеющихся монет на их количество с согласованными единицами и учётом комиссий. Если количества различаются, нельзя просто усреднить показанные цены.
Можно ли автоматически покупать криптовалюту при падении?
Да, сервис автоматизации может выполнять ценовое условие. Для реализации сигнала всё равно нужны средства, разрешения, актуальное намерение пользователя и проверки исполнения.
Гарантирует ли усреднение прибыль?
Нет. Более низкая стоимость монеты не гарантирует восстановления или состоявшейся продажи. При продолжении падения большее количество монет способно принести больший денежный убыток.
Что будет, если криптовалюта продолжит падать?
Докупки расходуют USDT и увеличивают экспозицию; без дальнейших покупок имеющиеся монеты всё равно могут дешеветь. Средства могут закончиться до восстановления цены.
Как комиссии влияют на среднюю цену?
Комиссия покупки в базовом активе уменьшает чистое количество монет. Последующая комиссия продажи в котируемой валюте уменьшает выручку. Учитывайте обе, не начисляя одну комиссию дважды.
Сколько USDT нужно зарезервировать для докупок?
Универсальной безопасной суммы нет. Различайте все запланированные и только дополнительные покупки, вычитайте уже потраченные бюджеты; важны ход рынка, комиссии и другие обязательства.
Объединяет ли TradeMatic все покупки в один усреднённый SELL?
Нет. Текущий механизм связывает продажи с отдельными собственными операциями BUY. Аналитическая средняя по портфелю не задаёт автоматически каждую цену продажи.
Отменяет ли остановка TradeMatic существующие ордера?
Нет. STOP запрещает новые входы; размещённые продажи остаются, а для уже отправленного BUY ещё может быть создан связанный SELL. Их фактические исполнения продолжают учитываться.
Официальные источники и границы материала
Официальная документация Bybit проверена 13 ноября 2026 года. Примеры учебные, реальные сделки не проводились. Описание TradeMatic сверено с текущим кодом без доступа к аккаунтам и размещения ордеров.